Aucune analyse publiée sur ce site ne constitue un conseil financier individualisé. Consultez un
expert avant toute décision.
Notre cheminement collectif et expertise concrète
Une histoire de patience, d’échanges interdisciplinaires et d’expérimentations pour
bâtir des outils robustes.
-
Création du collectif de recherche appliquée
L’équipe se forme autour d’un noyau de mathématiciens passionnés par la modélisation du risque et la robustesse des allocations d’actifs. -
Débuts en modélisation géométrique
Premiers essais pour relier des concepts géométriques à la prise de décision, avec l’objectif d’illustrer la structure cachée des marchés. -
Premières contributions publiées
Publication d’une série d’articles présentant des outils concrets pour explorer la complexité des portefeuilles dans des dimensions élevées.
-
Ouverture sur la scène académique
Reconnaissance académique et invitations à partager nos travaux lors de séminaires spécialisés en Suisse et en France.
-
Élargissement interdisciplinaire de l’équipe
Renforcement de l’équipe avec des praticiens de la finance et du calcul scientifique, pour rendre nos démarches plus concrètes.
Notre philosophie : allier géométrie et pragmatisme pour comprendre l’allocation
Chronologie de notre développement collectif
Notre progression repose sur des étapes franchies collectivement, chaque nouvelle collaboration renforçant notre socle méthodologique.
2016
Formation du collectif initial
Lancement officiel du groupe et premiers échanges interdisciplinaires entre mathématiciens et professionnels de la finance suisse.
2016
2017
Premiers ateliers d’expérimentation
Organisation d’ateliers internes pour tester de nouvelles méthodes géométriques d’analyse des allocations, avec retours critiques.
2017
2018
Premières publications scientifiques
Publication dans des revues spécialisées sur la modélisation du risque multidimensionnel et partage des résultats avec la communauté.
2018
2019
Présentations publiques
Participation à des conférences à Lausanne et Paris, pour présenter nos outils et recueillir des retours pratiques de pairs.
2019
2021
Renforcement interdisciplinaire
Extension de l’équipe à d’autres disciplines, avec l’arrivée d’experts en calcul scientifique et en ingénierie de données.
2021
2023
Applications concrètes testées
Consultations ponctuelles avec des institutions et groupes indépendants sur l’utilisation des concepts géométriques dans des cas réels.
2023
Rencontrez notre équipe de passionnés en géométrie et finance
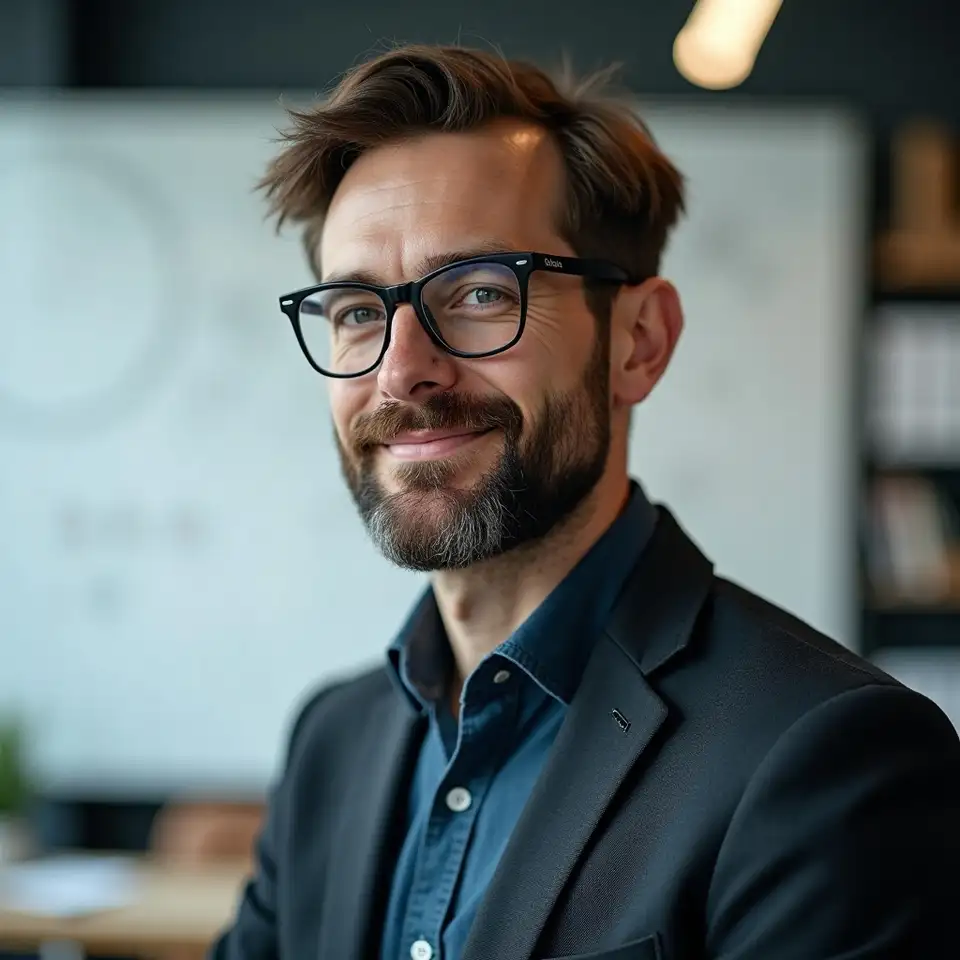
Stéphane Dumont-Rolland
Coordinateur scientifique et modélisateur
Genève, Suisse
Mathématicien appliqué, passionné par les modèles géométriques et l’analyse du risque, il coordonne la réflexion collective et la mise en œuvre des outils.
Domaines d’expertise
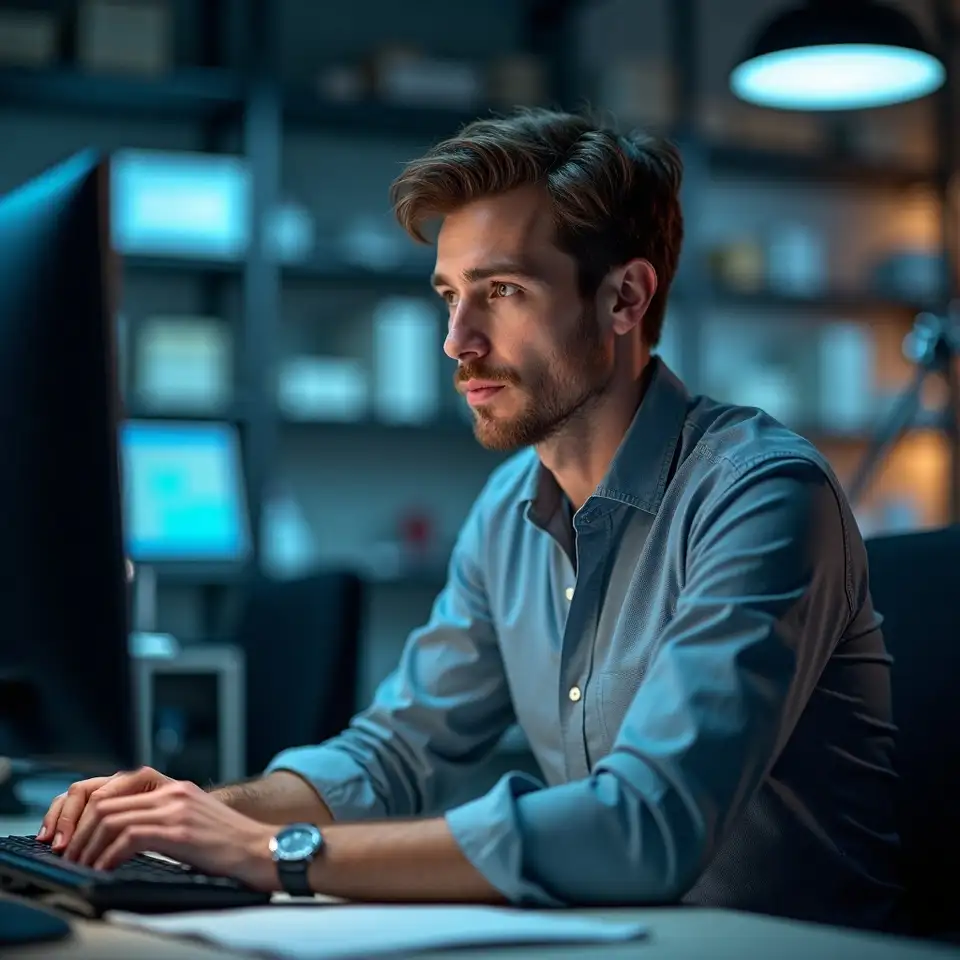
Julien Perret-Morel
Ingénieur en calcul scientifique
Lausanne, Suisse
Spécialiste des méthodes numériques, il conçoit des outils d’exploration de données robustes, en lien direct avec les besoins concrets de l’équipe.
Compétences techniques
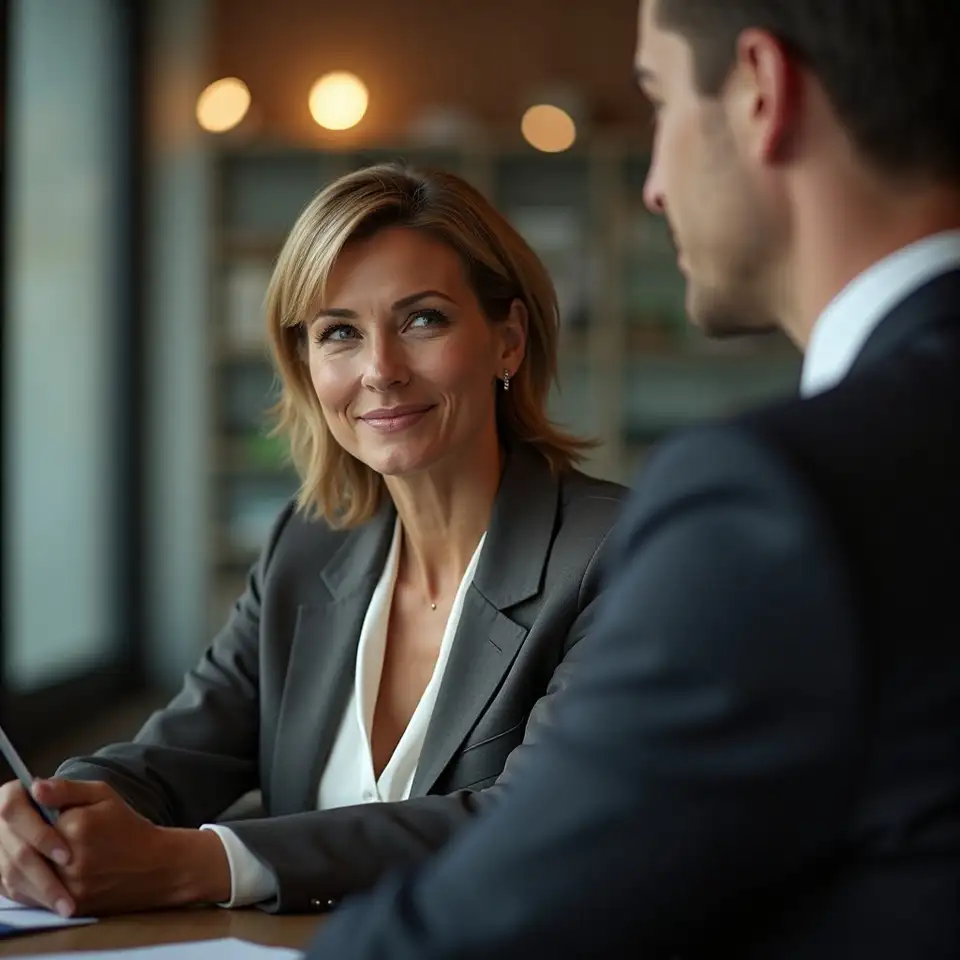
Isabelle Gauthier-Volpe
Conseillère sectorielle
Zurich, Suisse
Avec une expérience en institutions financières, elle relie nos travaux à la réalité du secteur, garantissant la pertinence des analyses proposées.
Expertises terrain
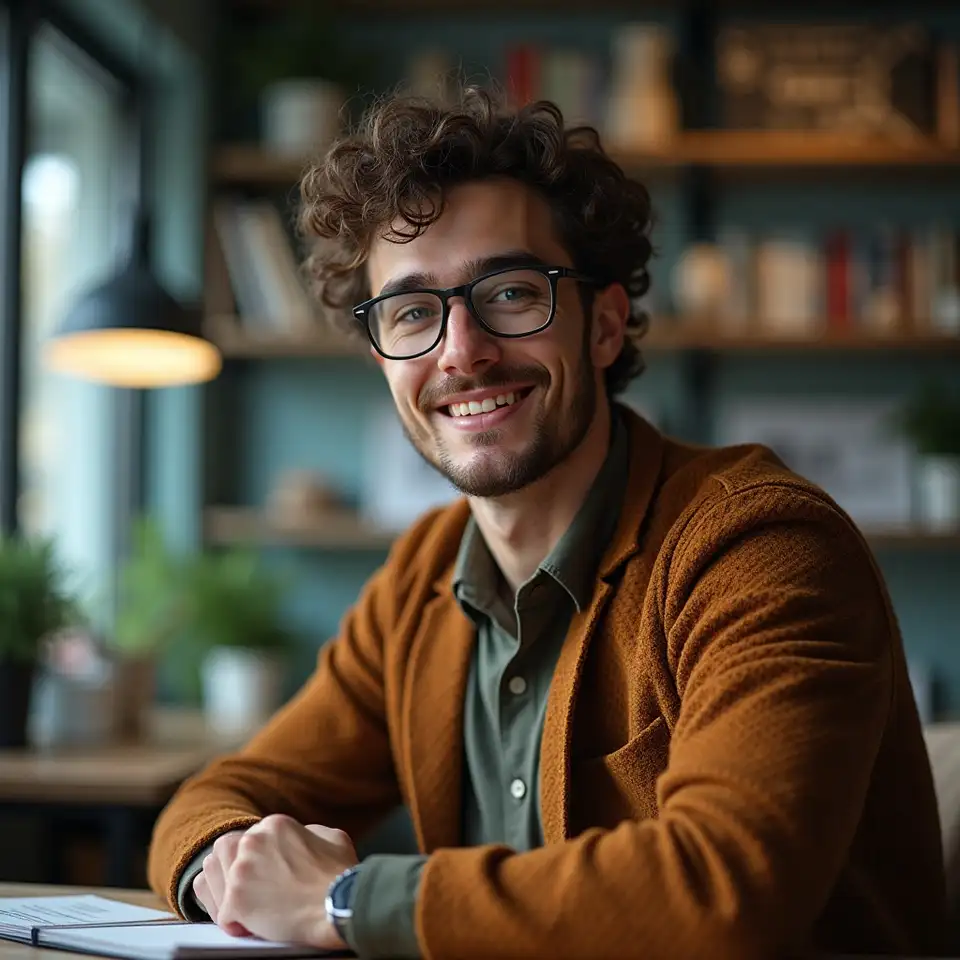
Matthieu Berger-Leroux
Chercheur junior et animateur
Fribourg, Suisse
Doctorant en mathématiques, il apporte une veille permanente sur les avancées en géométrie de l’information et partage ses recherches lors d’ateliers.
Spécialisations
Claire Jaccard-Morel
Responsable partenariats et projets
Neuchâtel, Suisse
En charge des relations inter-universitaires, elle facilite l’intégration de nouvelles compétences et l’accès à des ressources externes précieuses.
Atouts relationnels